Quelle contribution des collectivités au redressement des finances publiques ?

Dans son rapport public thématique intitulé « Contribution au redressement des finances publiques » de novembre 2026, la Cour des comptes propose de baisser de 5 à 6,1 Md€ les transferts de l’État au bloc communal voire aux régions (mesure n° 12).
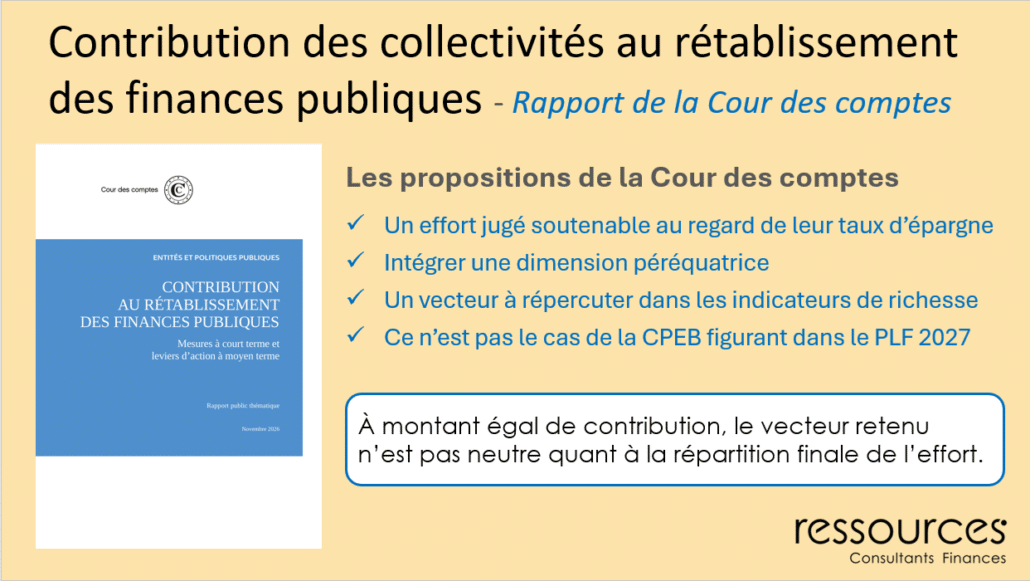
Un effort jugé soutenable au regard de leur taux d’épargne brute
La Cour justifie l’effort par la marge dont chaque échelon disposerait avant de passer sous 10 % d’épargne brute (12 % pour les régions) :
– 5,2 Md€ pour les communes (taux d’épargne brute de 15 %)
– 5,7 Md€ pour les groupements à fiscalité propre (taux d’épargne brute de 20 %)
– 2,5 Md€ pour les régions (taux d’épargne brute de 20 %)
– aucune marge pour les départements, d’où leur exonération (taux d’épargne brute de 9 %)
La ponction mobiliserait 37 à 46 % de leur épargne.
Un vecteur répercuté dans les indicateurs de richesse
Pour les communes, la ponction porterait sur leur dotation forfaitaire avec une DGF qui pourrait devenir négative et sur les fractions de TVA pour les autres. Ces recettes entrent dans les potentiels fiscal et financier. La baisse serait donc mécaniquement prise en compte dans les indicateurs qui conditionnent la péréquation : DSU, DSR, DNP, dotation d’intercommunalité, FPIC.
Ce n’est pas le cas de la CPEB
Le PLF2027 prévoit une contribution progressive à l’équilibre budgétaire (CPEB) de 2,5 Md€. Si l’effort supplémentaire passait par une amplification de ce dispositif, il n’est pas prévu à ce stade de le prendre en compte dans les potentiels fiscal et financier.
Les collectivités mises à contribution continueraient alors d’apparaître aussi riches qu’avant. Leur effort ne serait compensé par aucun ajustement de la péréquation.
À montant égal de contribution, le vecteur retenu n’est pas neutre quant à la répartition finale de l’effort. Passer par la DGF ou la TVA intègre la contribution dans la mesure de la richesse contrairement à la CPEB. Alors que la Cour appelle à une contribution à forte dimension péréquatrice, il ne sera pas possible de faire l’impasse sur ce point si la CPEB devait être amplifiée.
Accéder au rapport de la Cour des comptes